Hypothèque Saron ou taux fixe : comment choisir en Suisse
Publié le 06.11.2026
En bref
- Une hypothèque SARON suit le taux du marché monétaire suisse, plus une marge fixe. Son taux change en général chaque trimestre.
- Un taux fixe bloque votre taux pour une durée choisie, en général de 2 à 15 ans. En sortir avant la fin peut coûter plusieurs dizaines de milliers de francs.
- Les tranches mélangent plusieurs durées, pour ne pas tout renouveler le même jour.
- Quelle que soit la formule, la plupart des banques testent votre budget avec un taux théorique de 5 %.
- Le vrai levier est la marge de la banque : un dossier bien préparé obtient de meilleures conditions, en SARON comme en taux fixe.
Mis à jour en novembre 2026. Par l’équipe d’Ethena Private Office.
« SARON ou taux fixe, lequel est le moins cher ? » C’est la question que posent presque tous les futurs propriétaires, et ceux dont l’hypothèque arrive à échéance.
Personne ne peut y répondre à l’avance, car personne ne sait où iront les taux.
La bonne question est ailleurs : quelle formule tient avec votre budget, vos projets et la durée pendant laquelle vous garderez votre bien ?
Qu’est-ce qu’une hypothèque SARON ?
Le SARON est le taux de référence du marché monétaire suisse, publié chaque jour par SIX. Une hypothèque SARON suit ce taux, auquel la banque ajoute sa marge.
Le taux change en général chaque trimestre, selon l’évolution du SARON. La marge, elle, reste la même pendant toute la durée du contrat.
Ce contrat a une durée-cadre, le plus souvent de 3 à 5 ans selon la banque. Si le SARON passe sous zéro, la banque facture au moins sa marge.
Le SARON ne se négocie pas. La marge, si : c’est là qu’un bon dossier fait la différence.
Quels sont les avantages et les limites du SARON ?
Le SARON suit le marché sans délai. Quand les taux baissent, vous en profitez tout de suite. Quand ils montent, vos intérêts montent aussi.
Il convient donc à un budget qui peut absorber une hausse sans difficulté. Une famille déjà à la limite de sa capacité d’emprunt, ou un indépendant aux revenus irréguliers, le supportera plus mal.
La vraie question n’est pas « les taux vont-ils monter ? », mais : votre budget tiendrait-il s’ils montaient ?
Comment fonctionne une hypothèque à taux fixe ?
Avec un taux fixe, vous connaissez vos intérêts à l’avance, pour une durée choisie, en général entre 2 et 15 ans. Rien ne bouge jusqu’à l’échéance.
En échange, vous ne profitez pas d’une baisse des taux pendant cette période. Plus la durée est longue, plus le taux est en général élevé : la banque s’engage plus longtemps.
Le taux fixe achète de la tranquillité, pas forcément le prix le plus bas.
Pourquoi sortir d’un taux fixe avant la fin coûte-t-il cher ?
Si vous vendez votre bien ou voulez changer de banque avant l’échéance, la banque vous facture une indemnité de sortie anticipée.
Elle dépend du montant restant, des années restantes et de l’écart entre votre taux et les taux du moment. Sur un contrat long, elle peut atteindre plusieurs dizaines de milliers de francs.
Un couple qui fixe son taux sur 10 ans peut devoir déménager 5 ans plus tard : nouveau travail, séparation, famille qui s’agrandit. Avant de bloquer une longue durée, demandez-vous où vous en serez dans 5 ou 10 ans.
Comment fonctionnent les tranches ?
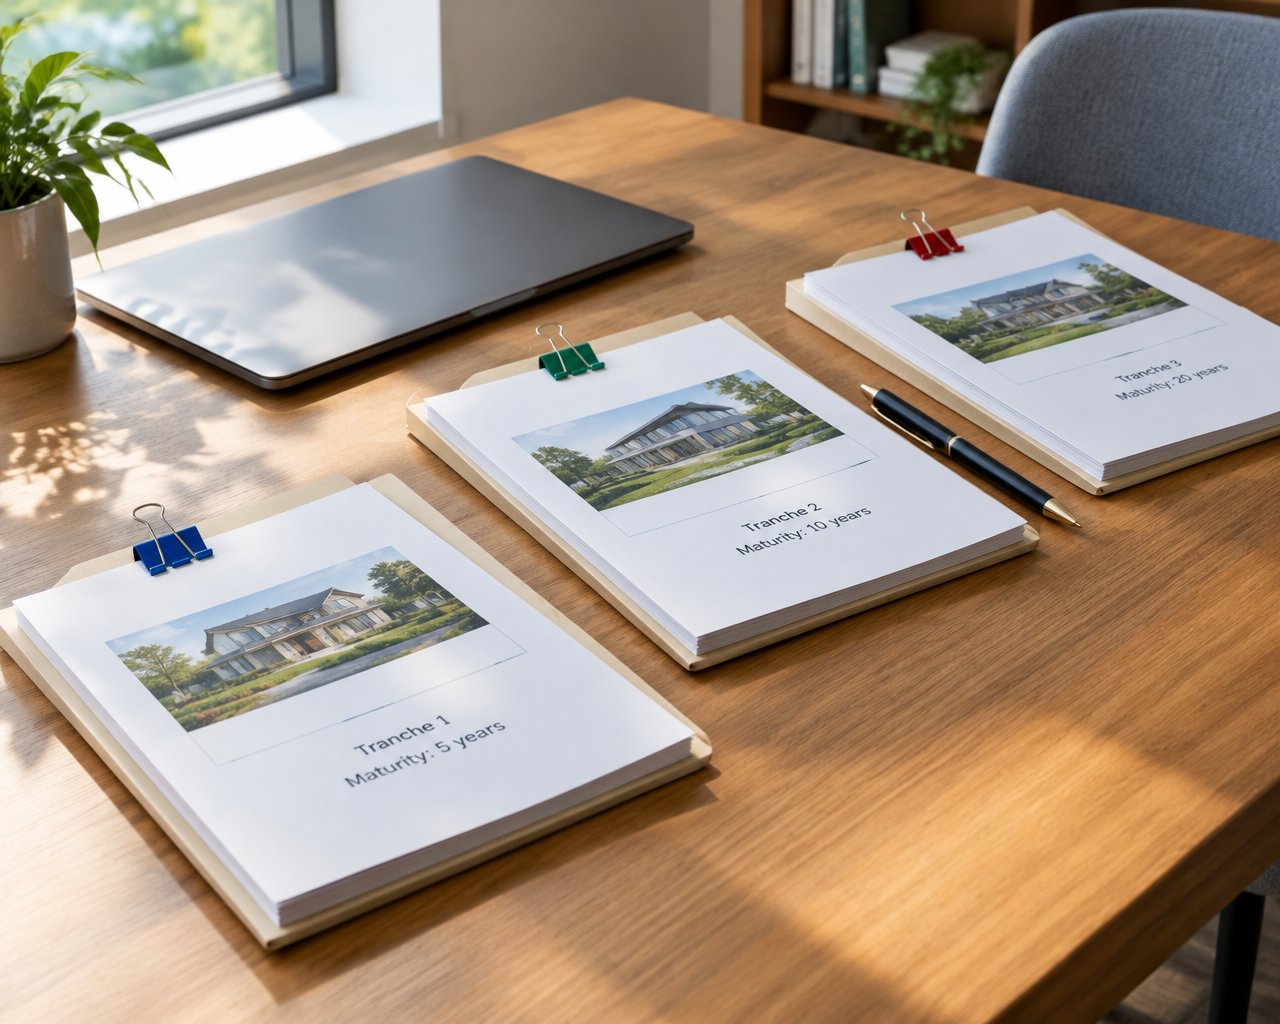
Rien n’oblige à tout mettre dans une seule formule. Vous pouvez répartir votre hypothèque en plusieurs tranches, avec des durées différentes.
Par exemple : une partie en SARON, une partie à taux fixe sur 3 ans et une autre sur 8 ou 10 ans. Chaque tranche arrive à échéance à un moment différent.
Vous ne renouvelez jamais tout le même jour, peut-être au mauvais moment. C’est utile pour un ménage qui veut de la sécurité sans renoncer à toute souplesse.
Une précision : changer de banque devient plus compliqué. Beaucoup de banques ne reprennent une tranche que si elles peuvent reprendre les autres dans les deux ans environ.
Pourquoi la banque calcule-t-elle avec 5 % ?
Quelle que soit la formule choisie, la plupart des banques vérifient votre budget avec un taux théorique de 5 %. Ce n’est pas le taux que vous paierez : c’est un test, au cas où les taux monteraient fortement.
La banque additionne les intérêts à 5 %, l’amortissement et l’entretien, environ 1 % du prix par an. Le total ne doit pas dépasser un tiers de votre revenu brut.
C’est ce test, et non le taux affiché, qui fixe le prix maximum que vous pouvez acheter. Faites-le avec vos chiffres sur notre calculateur hypothécaire.
Comment un dossier bien préparé obtient-il une meilleure marge ?
La marge n’est pas la même pour tout le monde. Elle dépend du risque que la banque voit dans votre dossier. Trois points comptent :
- Vos fonds propres : plus vous apportez au-delà des 20 % demandés, plus le risque baisse. Souvent, les conditions sont meilleures quand l’hypothèque reste sous les deux tiers du prix. Notre article sur les fonds propres détaille chaque source.
- Vos charges : leasing, crédits, pensions. Un budget clair et expliqué rassure la banque.
- Un dossier complet : documents prêts, amortissement et fiscalité pensés à l’avance, sans allers-retours.
Un dossier solide, présenté à plusieurs banques, se négocie mieux qu’une seule demande faite dans l’urgence.
SARON, taux fixe ou tranches : comment choisir ?
Trois questions décident : combien de temps garderez-vous le bien ? Votre budget supporte-t-il une hausse ? Vos revenus sont-ils stables ?
Ce sont des pistes générales : la bonne structure dépend de votre situation complète.
Vous renouvelez votre hypothèque ? L’échéance est le bon moment pour revoir toute la structure, pas seulement pour reconduire la même formule. Commencez à comparer plusieurs mois avant, idéalement un an.
Vous hésitez encore entre acheter et louer ? Notre article sur le vrai calcul acheter ou louer compare les deux, chiffres à l’appui.
Notre accompagnement : avant, pendant et après la signature
- Avant l’achat : nous calculons votre capacité d’achat, préparons votre dossier et comparons les offres des banques pour votre hypothèque, en pensant fiscalité et transmission.
- À chaque échéance : nous revoyons la structure, SARON, taux fixe ou tranches, et renégocions vos conditions.
- Dans la durée : amortissement, fiscalité, refinancement. Votre bien travaille pour vous.
Ethena Private Office est un private office indépendant à Montreux, avec une fiduciaire intégrée. Nous accompagnons les particuliers et les familles de toute la Suisse romande.
En visio, sans engagement. Vous choisissez le jour et l’heure.
Questions fréquentes : SARON ou taux fixe
Le SARON est-il moins cher que le taux fixe ?
Pas forcément. Le SARON suit le marché : il peut devenir plus cher qu’un taux fixe si les taux montent pendant le contrat. Le bon choix dépend de votre budget et de la durée pendant laquelle vous garderez le bien.
Peut-on passer d’une hypothèque SARON à un taux fixe ?
Oui, en général. La plupart des banques permettent de passer à un taux fixe à la fin d’un trimestre, chez la même banque. Vérifiez les conditions de votre contrat avant de signer.
Combien coûte la sortie anticipée d’un taux fixe ?
Cela dépend du montant restant, des années restantes et des taux du moment. Sur un contrat long quitté tôt, l’indemnité peut atteindre plusieurs dizaines de milliers de francs.
Pourquoi la banque calcule-t-elle avec 5 % ?
Pour vérifier que vous pourriez payer si les taux montaient fortement. Ce n’est pas le taux que vous paierez, mais c’est ce test qui fixe votre budget maximum.
Que se passe-t-il si le SARON devient négatif ?
Votre taux ne descend pas sous la marge : la banque facture au moins la marge prévue dans le contrat.
Quand faut-il préparer le renouvellement de son hypothèque ?
Plusieurs mois avant l’échéance, idéalement un an. Vous avez ainsi le temps de comparer plusieurs banques et de revoir la structure de votre hypothèque.
Sources : SIX, taux de référence SARON.
Retrouvez d'autres articles
Publié le 20.11.2026
Acheter un appartement à Vevey : prix, fonds propres et salaire nécessaire
En bref Acheter un appartement à Vevey : comptez en moyenne environ 11’250 CHF le m², soit environ 900’000 CHF pour 80
Lire l'article
Publié le 19.11.2026
Fiduciaire à Morges : quand se faire aider pour sa déclaration d’impôt
En bref Fiduciaire à Morges : elle vaut la peine dès que votre situation sort du schéma « un salaire suisse, un
Lire l'article